
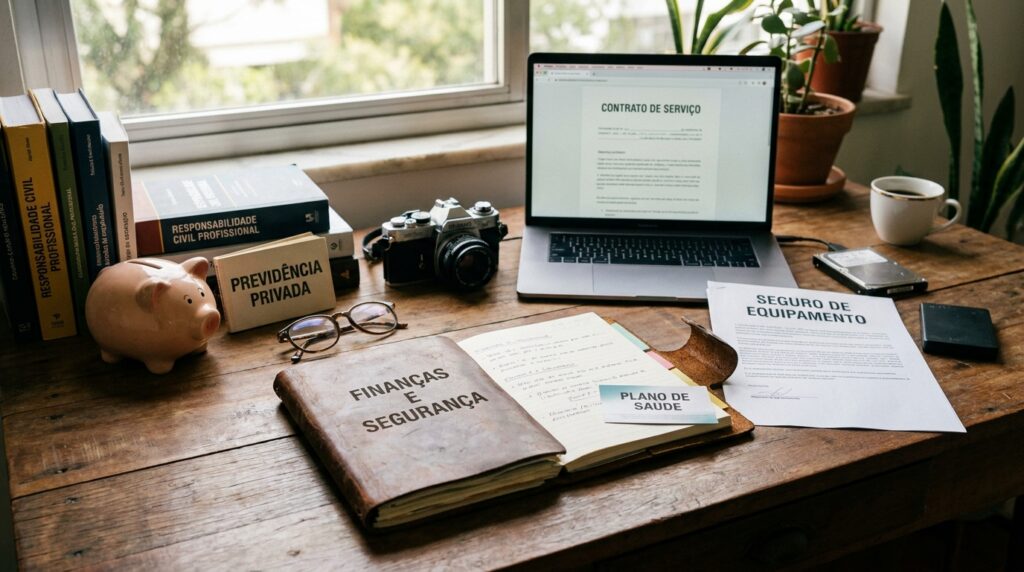
A transição para o modelo de trabalho independente tem redefinido o mercado financeiro e profissional no Brasil. Ao trocar a rigidez do regime CLT pela flexibilidade de ser seu próprio chefe, o profissional ganha autonomia sobre sua rotina, poder de escolha sobre seus clientes e, frequentemente, um potencial de faturamento mais elevado. Contudo, essa mesma liberdade traz consigo a total responsabilidade sobre a gestão de riscos operacionais e pessoais. Para quem atua por conta própria, o ditado “tempo é dinheiro” é uma realidade literal e matemática. Sem a rede de proteção tradicional oferecida pela legislação trabalhista, como férias remuneradas, FGTS e licenças médicas ágeis, a estruturação de uma blindagem patrimonial por meio de apólices específicas deixa de ser um luxo e passa a ser uma necessidade técnica inadiável.
Compreender o papel estratégico do mercado segurador é o primeiro passo para garantir a longevidade da sua carreira solo. Muitos iniciantes encaram o pagamento de prêmios de seguro como uma despesa indesejada, quando, sob a ótica da inteligência financeira, trata-se da transferência de risco. Você paga uma fração mínima do seu faturamento mensal a uma seguradora para que ela assuma o impacto de eventos catastróficos ou imprevistos que poderiam, em questão de dias, dizimar as economias de uma vida inteira. Neste cenário de incertezas mitigáveis, conhecer a fundo as ferramentas de proteção disponíveis é o que separa o amador vulnerável do profissional estruturado.
A Vulnerabilidade Financeira do Profissional Autônomo
A premissa básica do trabalho freelancer ou autônomo é a correlação direta entre a hora trabalhada (ou o projeto entregue) e a receita gerada. Diferente de um funcionário corporativo que continuará recebendo seu salário no final do mês mesmo que passe duas semanas afastado por uma pneumonia severa, o autônomo enfrenta um duplo impacto financeiro diante de um sinistro de saúde: os custos médicos inesperados e a paralisação imediata da geração de caixa. Esta lacuna expõe uma fragilidade estrutural grave no modelo de negócios da maioria das “Eupresas” (empresas de uma pessoa só).
Embora a criação de uma reserva de emergência — idealmente composta por seis a doze meses de despesas fixas — seja amplamente recomendada por planejadores financeiros, ela possui limitações. A reserva serve para flutuações de mercado, atrasos de pagamentos de clientes ou curtos períodos de transição. Ela não foi desenhada para suportar os custos de um tratamento oncológico, a reposição de equipamentos de alto valor furtados ou a defesa jurídica em um processo movido por um cliente insatisfeito. É exatamente no esgotamento da eficácia da reserva de emergência que os seguros essenciais devem atuar, preservando o patrimônio líquido do profissional.
Seguro de Vida e a Cobertura de DIT (Diária por Incapacidade Temporária)
Existe um equívoco histórico de que o seguro de vida serve apenas para amparar financeiramente os familiares após o falecimento do titular. O mercado segurador moderno evoluiu significativamente, desenvolvendo o que chamamos de coberturas para uso em vida. Para o trabalhador autônomo, a mais vital dessas coberturas é a DIT, sigla para Diária por Incapacidade Temporária. Esta cláusula atua como um substituto de renda caso você sofra um acidente ou seja diagnosticado com uma doença que o impeça temporariamente de exercer sua atividade laboral.
O funcionamento da DIT é prático: ao contratar a apólice, você estabelece o valor da sua renda mensal média. Se um arquiteto autônomo, por exemplo, quebra o braço e fica impossibilitado de projetar por 45 dias, a seguradora pagará o valor correspondente aos dias parados, respeitando o período de franquia (geralmente os primeiros 10 a 15 dias de afastamento). Isso garante que o aluguel, as contas básicas e a alimentação continuem sendo pagos sem que o profissional precise dilapidar seus investimentos ou contrair dívidas com juros abusivos.
Além da DIT, um seguro de vida robusto para freelancers deve incluir a cobertura para Doenças Graves. Trata-se do pagamento de um capital segurado em vida, feito em parcela única, mediante o diagnóstico de patologias específicas descritas na apólice (como infartos, AVCs, câncer, Alzheimer, entre outras). Esse montante permite que o profissional busque os melhores tratamentos médicos disponíveis, pague por terapias alternativas ou simplesmente tenha paz de espírito para focar exclusivamente em sua recuperação, sem o desespero da ausência de faturamento. Completando o tripé, a cobertura de Invalidez Permanente (Total ou Parcial) por Acidente protege a capacidade futura de geração de renda, caso um evento extremo o impossibilite de voltar a trabalhar definitivamente.
Seguro Saúde e Planos Coletivos para MEI e PJ
A saúde é o ativo mais valioso de qualquer empreendedor. Depender exclusivamente do sistema público pode significar filas de espera incompatíveis com a urgência do retorno ao trabalho, enquanto arcar com custos hospitalares particulares de forma integral pode levar qualquer profissional à bancarrota. A contratação de um plano de saúde privado é, portanto, uma das primeiras linhas defensivas na estrutura de qualquer autônomo.
Uma vantagem técnica importante para os freelancers formalizados no Brasil é a utilização do CNPJ, especialmente o MEI (Microempreendedor Individual), para o acesso a planos de saúde empresariais. As operadoras de saúde oferecem tabelas de preços substancialmente menores para contratações via pessoa jurídica em comparação aos planos por adesão ou pessoa física. Geralmente, com a inclusão de apenas um dependente, já é possível acessar o mercado de planos PME (Pequenas e Médias Empresas), que oferecem amplas redes credenciadas e opções de acomodação em apartamento ou enfermaria.
Ao selecionar um plano, o autônomo deve avaliar a relação custo-benefício dos planos com coparticipação. Nesta modalidade, a mensalidade fixa é significativamente mais barata, e o segurado paga uma pequena taxa apenas quando utiliza serviços específicos, como consultas e exames simples. Para profissionais jovens e saudáveis, que utilizam o plano majoritariamente para check-ups anuais preventivos e desejam estar protegidos contra internações e cirurgias de alto custo (onde a coparticipação possui um teto limitador), essa costuma ser a arquitetura financeira mais inteligente.
Seguro de Responsabilidade Civil Profissional (Erros e Omissões)
Muitos freelancers acreditam que apenas médicos ou engenheiros estão expostos a processos judiciais decorrentes de falhas profissionais. No entanto, a realidade do mercado atual exige alto nível de conformidade (compliance) de desenvolvedores de software, designers, consultores financeiros, contadores e profissionais de marketing. O Seguro de Responsabilidade Civil Profissional, também conhecido internacionalmente como E&O (Errors and Omissions), é desenhado para proteger o patrimônio do prestador de serviços caso ele cause danos materiais, corporais ou financeiros a terceiros por negligência, imprudência ou imperícia involuntária.
Considere o cenário de um desenvolvedor freelancer que introduz acidentalmente uma falha de segurança no e-commerce de um cliente, resultando em horas de inatividade e perda maciça de vendas, ou um profissional de marketing que utiliza uma imagem protegida por direitos autorais em uma grande campanha, gerando uma notificação judicial milionária. O RC Profissional atuará cobrindo as custas de defesa jurídica (honorários advocatícios, perícias) e, em caso de condenação ou acordo extrajudicial aprovado, arcará com as indenizações devidas até o limite máximo da apólice contratada. Esta proteção confere enorme credibilidade na prospecção de contratos B2B, mostrando ao cliente que o freelancer é um parceiro de negócios maduro e solvente.
Proteção de Equipamentos Portáteis e Ferramentas de Trabalho
O conceito de escritório descentralizado permitiu que fotógrafos, videomakers, programadores e nômades digitais levassem suas ferramentas de produção para cafeterias, aeroportos e coworkings. Contudo, essa mobilidade aumenta drasticamente o risco de sinistros envolvendo o patrimônio físico. Um notebook de alta performance, câmeras com lentes intercambiáveis, drones e tablets representam, muitas vezes, um capital imobilizado na casa das dezenas de milhares de reais.
O Seguro de Equipamentos Portáteis garante a reposição desses bens vitais. É fundamental, na hora da contratação, entender a linguagem técnica das apólices, especialmente a diferença entre roubo, furto qualificado e furto simples. A maioria das seguradoras cobre o roubo (subtração mediante ameaça) e o furto qualificado (subtração com rompimento de obstáculo, como arrombar a porta do carro ou um armário). Danos elétricos, quedas acidentais e até danos por líquidos podem ser incluídos como coberturas adicionais, garantindo que um café derramado no teclado não signifique a perda de dias de trabalho e a falência técnica do seu fluxo operacional.
Previdência Privada: Construindo a Própria Aposentadoria
A contribuição regular ao INSS, seja através do DAS do MEI ou carnê-leão, é obrigatória e oferece proteções sociais importantes, como auxílio-doença (embora sujeito a perícias demoradas) e aposentadoria. No entanto, o teto da previdência pública raramente é suficiente para manter o padrão de vida alcançado no auge da carreira de um profissional independente bem-sucedido. A estruturação de uma Previdência Privada atua como um pilar de sustentação para o futuro a longo prazo.
Os autônomos que realizam a declaração de Imposto de Renda no modelo completo podem utilizar os planos do tipo PGBL (Plano Gerador de Benefício Livre) para deduzir até 12% de sua renda bruta tributável da base de cálculo do imposto anual, criando uma poderosa eficiência tributária. Já para aqueles que utilizam a declaração simplificada ou que já atingiram o limite de 12%, o VGBL (Vida Gerador de Benefício Livre) é a ferramenta adequada, pois a tributação no resgate incidirá apenas sobre a rentabilidade acumulada, e não sobre o montante total. Mais do que garantir a velhice, a previdência privada é uma excelente ferramenta de sucessão patrimonial, visto que não entra em inventário e oferece liquidez rápida aos beneficiários.
Como Estruturar sua Carteira de Seguros Ideal
A construção de uma arquitetura de proteção financeira não deve ser feita de forma aleatória ou impulsiva. O excesso de seguros pode sufocar seu fluxo de caixa, enquanto a falta deles pode expor seu negócio ao colapso. O ideal é que o custo total com seguros de proteção pessoal e operacional comprometa entre 5% a 10% do seu faturamento mensal líquido. A priorização deve ocorrer com base no impacto e na probabilidade. Invariavelmente, o Plano de Saúde e o Seguro de Vida com cobertura DIT devem ocupar o topo da lista de prioridades operacionais de qualquer freelancer.
Na sequência, avalie o nível de exposição da sua profissão para determinar a urgência do Seguro de Responsabilidade Civil e a necessidade de proteção para Equipamentos Portáteis. Como cada realidade profissional possui nuances contratuais e financeiras específicas, a consultoria de um corretor de seguros especializado torna-se indispensável. Esse profissional traduzirá as letras miúdas das apólices, negociará prêmios adequados ao seu momento de carreira e garantirá que, no momento crítico do sinistro, você não precise lutar sozinho contra burocracias institucionais, permitindo que você retome sua capacidade produtiva o mais rápido possível.
Veja também:
- Os Seguros Essenciais para Autônomos e Freelancers
- Entendendo as carências e franquias no Seguro DIT
- O guia definitivo do Seguro de Vida com Resgate em Vida
Explore todos os artigos publicados. https://ftcorretora.com.br/blog/
Ou se deseja contratar um de nossos produtos, nos chame no WhatsApp: Clique aqui para falar no WhatsApp